

Seguro de vehículos comerciales
Seguro de furgoneta y vehículos comerciales
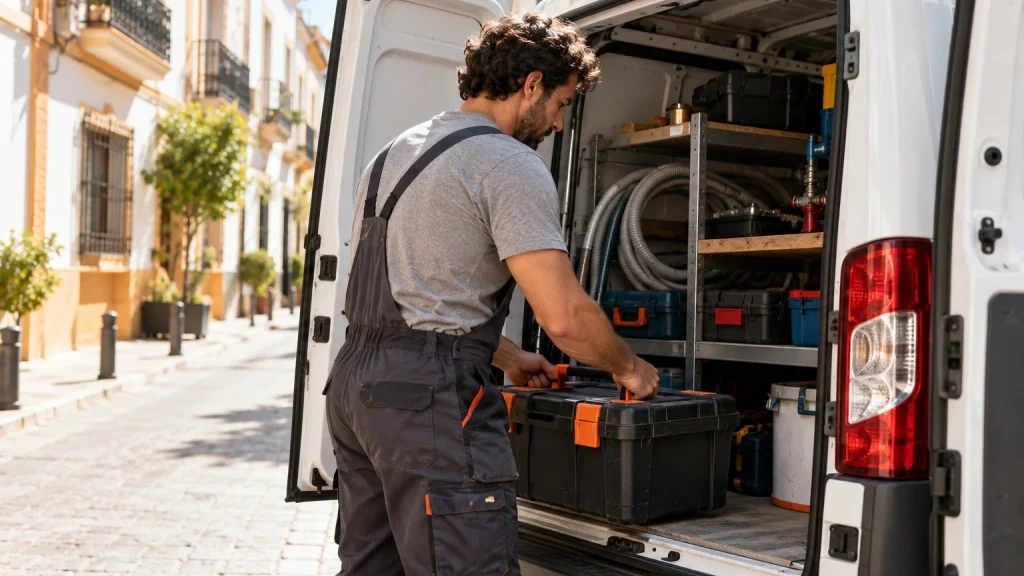
Una furgoneta de trabajo necesita el mismo seguro obligatorio que un coche, pero su día a día es otro: lleva herramientas, género o materiales, hace muchos kilómetros por ciudad y a veces la conducen varias personas. Por eso conviene mirar coberturas que en un turismo pasan desapercibidas, como la carga, las herramientas o una asistencia que te permita seguir trabajando.
Actualizado el
Calcula el precio de tu seguro de vehículos comerciales
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 .
Seguros Generales actúa como colaborador externo de Proyectos y Seguros, Correduría de Seguros S.A. (clave DGSFP J0067). Los precios los calculan las aseguradoras con los datos que introduces y el precio final se confirma al contratar. La comparación y el asesoramiento no tienen coste para ti. Cómo comparamos
Qué cubre
Para quién es y qué cubre el seguro de vehículos comerciales
En esta página puedes calcular el precio del seguro de tu furgoneta o vehículo comercial entre varias aseguradoras a la vez y, si tienes varios vehículos o quieres asegurar la carga, pedir que un asesor te llame para revisarlo contigo.
Es el seguro de las furgonetas y vehículos comerciales ligeros: el Reglamento General de Vehículos define la furgoneta como un automóvil concebido para el transporte de mercancías, con la cabina integrada en la carrocería y hasta 9 plazas con el conductor, y clasifica como furgoneta la de masa máxima autorizada de hasta 3.500 kg. Por encima de ese peso ya es un camión y se asegura como tal, en seguros de camión.
Le interesa comparar a autónomos como fontaneros, electricistas, pintores o repartidores, a empresas con una o varias furgonetas y a quien usa una furgoneta mixta para trabajar entre semana y para la familia el fin de semana. Lo importante es que la póliza recoja el uso real, los conductores y lo que transportas.
Responsabilidad civil obligatoria: los daños que la furgoneta cause a otras personas y a sus bienes, hasta 70 millones de euros por siniestro en daños personales y 15 millones de euros en daños materiales, según el Real Decreto Legislativo 8/2004.
Responsabilidad civil voluntaria: amplía la cobertura frente a terceros por encima de esos límites, hasta la cantidad que fije la póliza.
Coberturas para la furgoneta, según la modalidad: defensa jurídica, asistencia en carretera, lunas, robo, incendio, daños propios y accidentes del conductor.
Herramientas y mercancía, como garantías aparte: el seguro obligatorio no cubre las cosas transportadas en el vehículo asegurado.

Modalidades
Modalidades y coberturas
Las aseguradoras agrupan las coberturas de la furgoneta en las mismas modalidades que el coche, con garantías propias del uso profesional. La tabla resume lo que suele incluir cada una; el detalle exacto, los límites y las exclusiones están en el condicionado de cada póliza.
Furgoneta de autónomo
Para quien trabaja con su furgoneta cada día, lo más útil suele ser un terceros ampliado o un todo riesgo con asistencia desde el kilómetro cero y, si la póliza lo ofrece, vehículo de sustitución para no dejar de trabajar.
Furgoneta de empresa
Cuando la conducen varios empleados, conviene revisar cómo trata la póliza a los conductores no declarados y si hay requisitos de edad o antigüedad de carné.
Todo riesgo
Paga también los daños propios aunque el golpe sea culpa tuya, algo frecuente en maniobras de carga y descarga. Con franquicia la prima baja bastante.
No cubre: Si hay franquicia, los daños de menor importe los pagas tú.
Herramientas y carga
Las herramientas y el material que llevas dentro solo están cubiertos si contratas una garantía específica, con un límite por siniestro.
No cubre: Lo habitual es que el robo exija que la furgoneta estuviera cerrada y con señales de forzamiento, y algunas pólizas lo limitan por la noche en la vía pública.
Mercancías propias
Si llevas tus propios productos o materiales, puedes cubrirlos frente a daños o robo durante el trayecto. Si transportas para otros a cambio de un precio, lo que necesitas es cubrir tu responsabilidad frente al cliente.
Flotas pequeñas
Con varias furgonetas, una póliza de flota simplifica los vencimientos y la gestión, y el precio puede tener en cuenta la siniestralidad del conjunto.
| Cobertura | Terceros | Terceros ampliado | Todo riesgo |
|---|---|---|---|
| Responsabilidad civil obligatoria | Incluida | Incluida | Incluida |
| Responsabilidad civil voluntaria | Incluida | Incluida | Incluida |
| Defensa jurídica | Habitual | Incluida | Incluida |
| Asistencia en carretera | Opcional | Habitual | Incluida |
| Rotura de lunas | No | Incluida | Incluida |
| Robo e incendio | No | Incluida | Incluida |
| Daños propios | No | No | Incluida, con o sin franquicia |
| Herramientas y mercancía propia | No | Opcional | Opcional |
| Accidentes del conductor | Opcional | Habitual | Habitual |
| Exclusiones frecuentes | Daños de la propia furgoneta y de la carga | Daños de la furgoneta no causados por robo, incendio o lunas | La franquicia pactada, el uso no declarado y el exceso de carga |
Precio
Qué influye en el precio
No hay un precio único para el seguro de furgoneta: cada aseguradora calcula la prima con sus propios criterios y el resultado puede variar mucho para el mismo vehículo. Por eso no damos cifras genéricas. Estos son los factores que más pesan:
El uso
Particular, profesional o de reparto, kilómetros al año y zona por la que circulas.
El conductor
Edad, años de carné e historial de siniestros, y cuántas personas la conducen.
El vehículo
Marca, modelo, masa máxima autorizada, antigüedad y valor.
La carga
Asegurar herramientas o mercancía, y por qué importe, suma a la prima.
La modalidad y la franquicia
Pasar de terceros a todo riesgo encarece la póliza; elegir una franquicia más alta la abarata.
El lugar de aparcamiento
Si duerme en un garaje, una nave o en la calle, sobre todo para el robo del vehículo y de su contenido.
Antes de empezar
Qué necesitas para pedir presupuesto
Para calcular el precio en el comparador o para que un asesor te prepare un estudio, ten a mano estos datos:
Paso 1
Matrícula o, si aún no la tiene, marca, modelo y versión, con su fecha de primera matriculación.
Paso 2
Fecha de nacimiento y fecha de expedición del carné del conductor habitual y de los ocasionales.
Paso 3
El uso real: particular, profesional o reparto, con los kilómetros aproximados al año.
Paso 4
El valor aproximado de las herramientas o la mercancía que quieres asegurar.
Paso 5
Tu historial: la aseguradora actual está obligada a darte, si se lo pides, un certificado de los siniestros de los últimos cinco años (o de ausencia de siniestros) en un plazo de quince días hábiles.
Paso 6
La fecha de vencimiento de tu póliza actual.
Consejos
Cómo elegir tu seguro de vehículos comerciales
Los precios del comparador los calculan en tiempo real las aseguradoras que trabajan con la correduría Proyectos y Seguros, de la que somos colaborador externo, para el ramo de vehículos comerciales. En cada resultado verás qué compañía ofrece el precio y con qué coberturas. Si tienes varias furgonetas o necesitas cubrir la carga, un asesor puede pedir presupuesto a otras entidades por ti.
Declara el uso real
Particular, profesional o reparto no cuestan lo mismo. Declarar un uso que no es el real puede reducir la indemnización.
Protege tus herramientas
Si son tu medio de trabajo, comprueba el límite de la garantía de herramientas y las condiciones del robo.
No te quedes parado
Una asistencia desde el kilómetro cero y un vehículo de sustitución valen mucho cuando la furgoneta es tu herramienta.
Revisa los conductores
Si la conducen varias personas, mira cómo trata la póliza a los conductores no declarados y a los jóvenes.
Compara la opción de flota
Con dos o más vehículos, pregunta si te conviene reunirlos en una sola póliza.
Glosario
Conceptos clave
Flota
Conjunto de vehículos de un mismo titular asegurados en una sola póliza, con condiciones comunes.
Responsabilidad civil
Obligación de reparar el daño que causas a otra persona o a sus bienes, que el seguro asume dentro de los límites pactados.
Agravación del riesgo
Cambio en las circunstancias declaradas que aumenta el riesgo, como pasar de uso particular a reparto, y que debes comunicar a la aseguradora.
Exclusión
Situación que la póliza deja fuera de la cobertura, como el robo de herramientas sin señales de forzamiento.
Siniestro
Hecho cubierto por la póliza que da derecho a la indemnización, como un golpe, un robo o un daño a un tercero.
Capital asegurado
Valor que declaras para las herramientas o la mercancía y que sirve de base para calcular la indemnización.
Preguntas frecuentes
Preguntas frecuentes sobre el seguro de vehículos comerciales
¿Cubre el seguro de furgoneta las herramientas?
No de serie. El seguro obligatorio no cubre las cosas transportadas en el vehículo asegurado, y las pólizas de furgoneta cubren las herramientas solo si contratas una garantía específica, con un límite por siniestro. Lo habitual es que el robo exija que la furgoneta estuviera cerrada y con señales de forzamiento, y algunas pólizas lo limitan por la noche en la calle. Si son tu medio de trabajo, compara también asegurarlas en la póliza de tu negocio.
¿Es distinto el seguro de furgoneta particular y de empresa?
La furgoneta es la misma, pero el riesgo no. Al contratar declaras el uso (particular, profesional o reparto), los kilómetros, quién conduce y dónde duerme, y con eso la aseguradora calcula el precio. La ley te obliga a responder con exactitud al cuestionario y a comunicar después los cambios que agraven el riesgo. Si los datos no son exactos, la indemnización puede reducirse en proporción y, si hubo dolo o culpa grave, perderse.
¿Cubre la mercancía que transporto?
Depende de quién es la carga. Si llevas tus propios productos o materiales, puedes cubrirlos con una garantía de mercancías propias en la póliza de la furgoneta o del negocio. Si transportas para otros a cambio de un precio, respondes ante tu cliente por la pérdida o avería de la carga desde que la recibes hasta que la entregas, según la Ley 15/2009, y te conviene un seguro de responsabilidad del transportista. El seguro obligatorio no cubre la carga.
¿Puedo asegurar varias furgonetas en una póliza?
Sí. Varias aseguradoras ofrecen pólizas de flota para empresas y autónomos con varios vehículos, y algunas las aceptan desde pocas unidades, mezclando furgonetas, turismos y camiones. Tener todo en una póliza simplifica los vencimientos y la gestión de siniestros, y el precio puede tener en cuenta la siniestralidad del conjunto. Cada vehículo sigue necesitando su seguro obligatorio dentro de la flota. Un asesor puede comprobar a partir de cuántos vehículos acepta cada entidad.
¿Listo para comparar?
Calcula el precio con tus datos en un par de minutos o habla con un asesor. Lunes a viernes de 09:00 a 21:00. Sábados de 10:00 a 14:00.
Guías sobre el seguro de vehículos comerciales
Seguros relacionados
Fuentes
- Real Decreto Legislativo 8/2004, Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (BOE)
- Ley 50/1980, de Contrato de Seguro (BOE)
- Ley 15/2009, del contrato de transporte terrestre de mercancías (BOE)
- Real Decreto 2822/1998, Reglamento General de Vehículos (BOE)
Publicado el . Última revisión el .